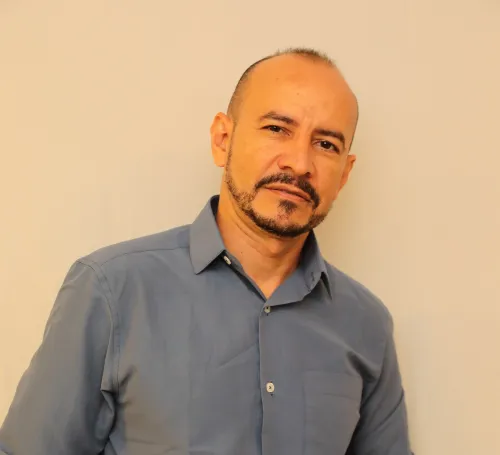
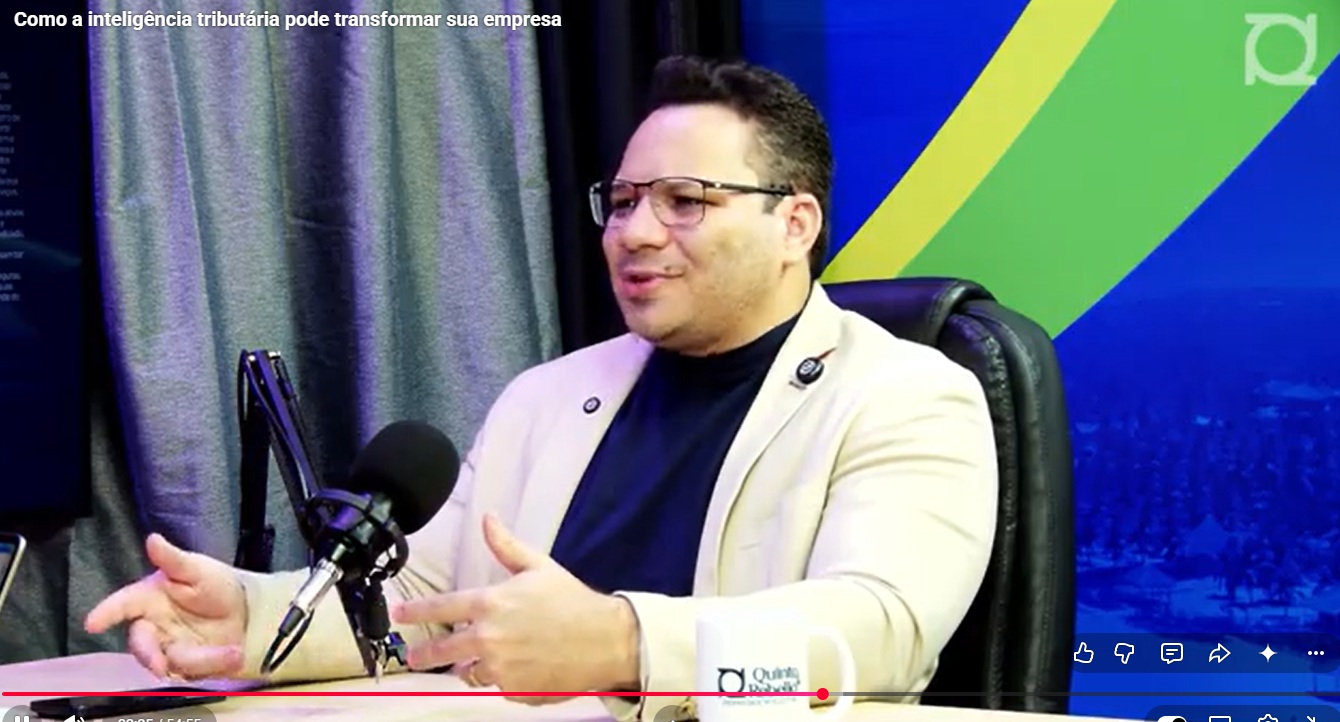
O contador piauiense Diego Messias (reprodução podcast Quinto & Rebello)
Escolha uma ferramenta. Ela será aberta em outra aba; você poderá usar sua própria conta.
A ideia de que o Simples Nacional é sempre a alternativa mais econômica pode levar empresas a pagar mais impostos e comprometer a rentabilidade do negócio. O alerta foi feito pelo contador piauiense Diego Messias durante entrevista ao podcast Quinto & Rebello, ao defender que a escolha do regime tributário seja baseada em planejamento e não apenas na percepção de que o modelo simplificado representa, necessariamente, menor carga tributária.
Com mais de 15 anos de atuação na contabilidade, Messias afirmou que muitos empresários optam pelo Simples Nacional de forma quase automática. “No entanto, dependendo do faturamento, da margem de lucro, das despesas e do tipo de atividade, outros regimes podem ser mais vantajosos”, afirmou.
O contador citou o caso de um supermercado de pequeno porte que recolhia cerca de R$ 60 mil em tributos. Segundo ele, o estabelecimento possuía uma margem de lucro reduzida, característica comum no setor supermercadista, mas permanecia enquadrado no Simples Nacional.

Nesse regime, a tributação é calculada principalmente sobre a receita bruta da empresa. As alíquotas efetivas também podem aumentar conforme cresce o faturamento acumulado. Para negócios que precisam vender muito para compensar margens estreitas, essa dinâmica pode resultar em uma carga tributária elevada, mesmo quando o lucro final é pequeno.
“Quanto mais você fatura, mais paga imposto”, resumiu Messias ao explicar o impacto observado no supermercado. De acordo com ele, a empresa precisava manter um volume elevado de vendas para cobrir as despesas, mas o crescimento da receita também pressionava o valor dos tributos recolhidos.
Leia também
Dívidas não quebram empresas, mas a falta de gestão, dizem especialistas em Teresina
Após uma análise tributária, o supermercado deixou o Simples Nacional e passou para o Lucro Real. Nesse regime, a apuração do Imposto de Renda da Pessoa Jurídica e da Contribuição Social sobre o Lucro Líquido considera o lucro efetivamente obtido, com os ajustes previstos na legislação. A mudança, segundo o contador, provocou uma redução de aproximadamente 80% na carga tributária do estabelecimento.
O resultado apresentado, porém, está relacionado às condições específicas da empresa analisada. A migração para o Lucro Real não significa que esse regime seja mais vantajoso para todos os negócios. O modelo também exige maior controle contábil e fiscal, além de uma apuração mais detalhada de receitas, custos, despesas e créditos tributários.
Da mesma forma, o Simples Nacional continua sendo adequado para muitas micro e pequenas empresas. O problema surge quando a adesão ocorre sem estudos comparativos ou acompanhamento da evolução financeira do empreendimento.
Para Messias, o planejamento tributário permite identificar formas legais de reduzir a carga de impostos, sem recorrer a omissões ou manobras irregulares. O trabalho deve envolver simulações entre os regimes e uma análise periódica dos números da empresa.
Assista abaixo à entrevista de Diego Messias no podcast Quinto & Rebelo
Comentários (0)
Os comentários são de responsabilidade exclusiva de seus autores e não representam a opinião desta página, se achar algo que viole os termos de uso, denuncie.
Comentar